Grâul românesc se apropie de 240 euro/tonă și este la mare căutare în plină criză la Marea Neagră
 Mihaela Ploscaru – Agrointeligența
Grâul de la Constanța evoluează împotriva curentului internațional: se scumpește cu 3 euro, chiar dacă bursele europene și americane corectează, pe fondul propunerii UE pentru un moratoriu în Marea Neagră. Vestea excelentă vine din Asia de Sud-Est, unde grâul românesc se vinde la 340 dolari/tonă C&F, aproape la paritate cu cel australian, un semn că marfa românească rămâne competitivă chiar la prețuri cu 25% peste nivelul dinaintea crizei. Între timp, exporturile rusești de grâu se prăbușesc de peste cinci ori, iar diferența de preț față de grâul european ajunge la 77 dolari, confirmând cât de adâncă e decuplarea dintre cele două piețe.
În acest articol:
Grâul MATIF a pierdut peste 3 euro, încheind la 240 euro/tonă la contractul din decembrie, urmând corecția de la Chicago, unde grâul a coborât la un minim de patru săptămâni. UE a propus un moratoriu asupra atacurilor din Marea Neagră, menit să asigure navigația civilă sigură și să restabilească exporturile de cereale, o inițiativă urmărită atent de piață, dar există puține perspective pentru o normalizare pe termen scurt a volumelor de export din Rusia și Ucraina.
Porumbul de la Paris a avut o sesiune deosebit de volatilă, menținând însă avansul solid din sesiunea precedentă, la 276 euro/tonă la contractul din noiembrie, susținut de ploile care împiedică recoltare în SUA, deși investitorii așteaptă rezultatul summit-ului de joi dintre președinții Trump și Xi Jinping, ale cărui concluzii ar putea influența și cererea globală pentru cereale secundare.
Rapița de la Paris încearcă să se mențină deasupra pragului de 550 euro/tonă la contractul din noiembrie, după ce Coceral a crescut estimarea recoltei de rapiță a UE-27+Marea Britanie, la 21,3 milioane tone, practic aproape de nivelul din 2025. Rezistența cotației este cu atât mai notabilă cu cât complexul global de oleaginoase se află sub presiune: scăderile țițeiului și ale soiei de la Chicago cântăresc la nivel global.
Cotații DAP Constanța, direcție inversă față de bursele internaționale
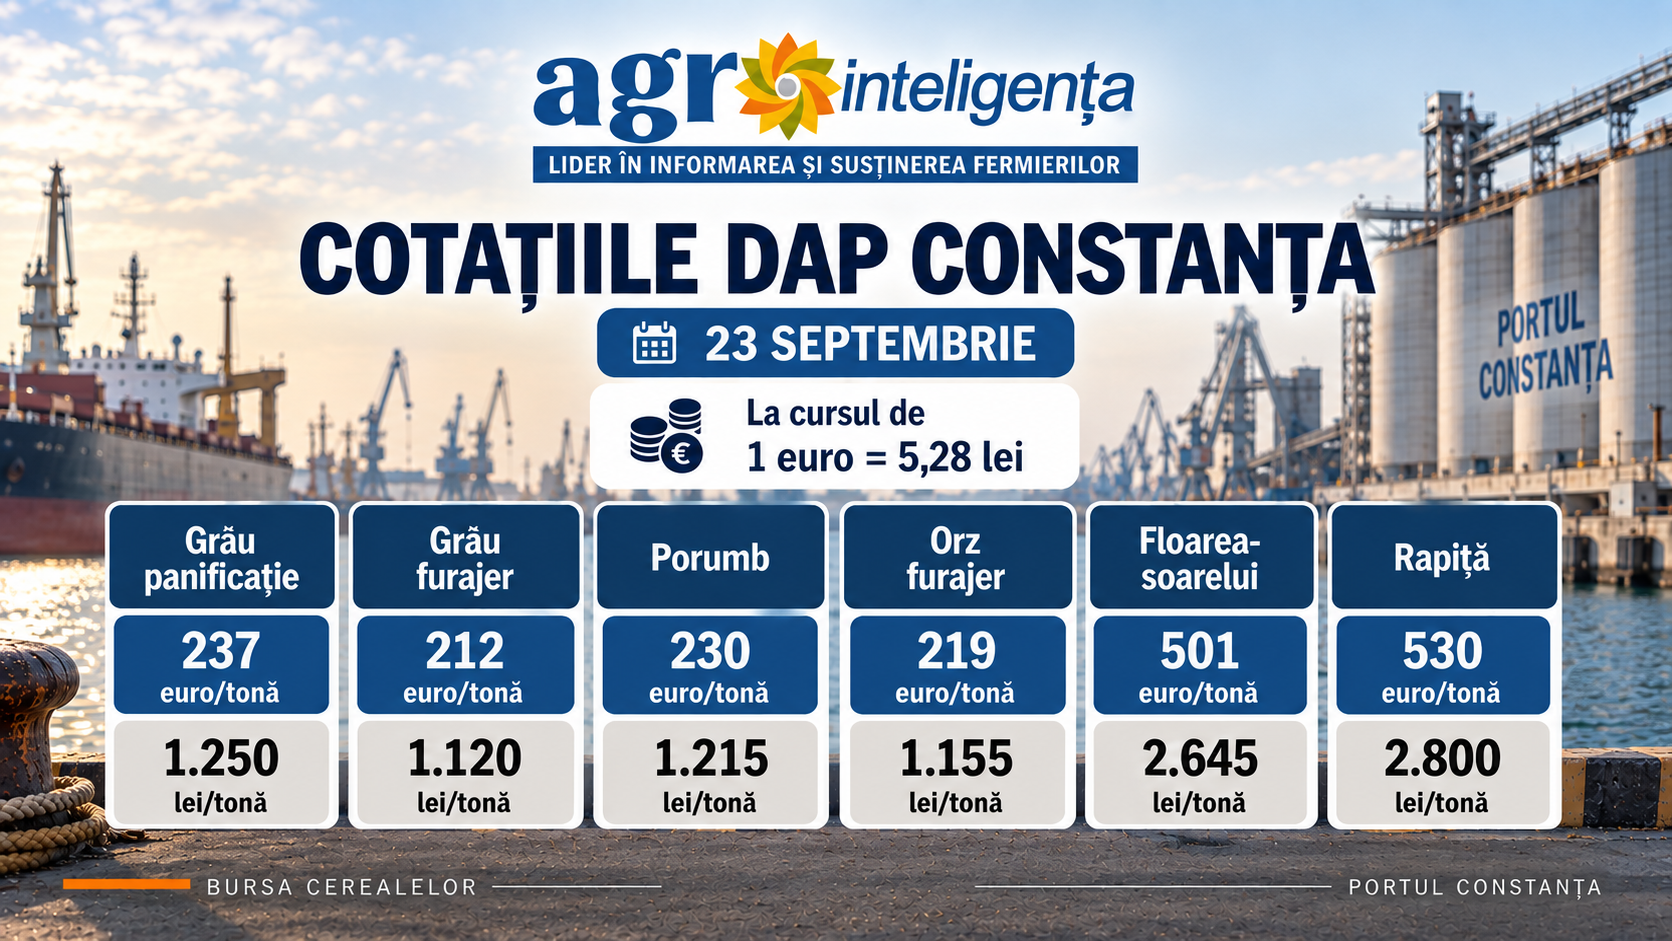
Piața fizică de la Constanța confirmă miercuri o consolidare a poziției de lider a grâului de panificație, care a urcat cu 3 euro peste nivelul de luni – o evoluție notabilă, având în vedere că bursele internaționale au mers, în același interval, în direcție opusă. Restul pieței de la Constanța a rămas într-o zonă de staționare sau corecție ușoară: grâul furajer, porumbul și rapița au pierdut câte un euro – mișcări marginale, care confirmă că piața fizică românească rămâne relativ decuplată de volatilitatea zilnică a burselor internaționale, în timp ce orzul furajer și floarea-soarelui au rămas neschimbate.
La nivel internațional, atenția rămâne concentrată pe summit-ul chino-american din această săptămână, comercianții așteptând un semnal care ar putea influența și piața europeană a oleaginoaselor, dacă întâlnirea dintre Trump și Xi Jinping vine cu o relaxare a taxei chineze de 10% la importurile americane de soia.
La cursul de 1 euro = 5,28 lei, cotațiile DAP Constanța sunt:
• Grâu panificație: 237 euro/tonă (1.250 lei/tonă)
• Grâu furajer: 212 euro/tonă (1.120 lei/tonă)
• Porumb: 230 euro/tonă (1.215 lei/tonă)
• Orz furajer: 219 euro/tonă (1.155 lei/tonă)
• Floarea-soarelui: 501 euro/tonă (2.645 lei/tonă)
• Rapiță: 530 euro/tonă (2.800 lei/tonă)
Grâul românesc, la circa 340 de dolari/tonă C&F în Asia de Sud-Est
Grâul provenit din România este cotat la aproximativ 340 de dolari/tonă C&F pentru livrare în Asia de Sud-Est, un nivel apropiat de cel al grâului Australian Premium White, evaluat la circa 345 de dolari/tonă pentru livrarea din octombrie. Prețurile ambelor origini sunt cu aproximativ 25% peste nivelurile la care era tranzacționat grâul din bazinul Mării Negre înainte de actuala criză a transporturilor maritime.
Pentru importatorii asiatici, diferența de preț se traduce prin costuri mai mari de aprovizionare, în condițiile în care livrările din Rusia și Ucraina sunt puternic reduse. Importatorii din Asia se îndreaptă tot mai mult către furnizori alternativi, inclusiv România, Australia și Argentina, pentru a compensa diminuarea volumelor disponibile din Marea Neagră. În acest context, grâul românesc își menține competitivitatea pe piața asiatică, chiar dacă nivelul actual al prețului este semnificativ mai mare decât înaintea perturbării exporturilor.
Uleiurile vegetale se ieftinesc în UE și Ucraina, pe fondul ofertei mai mari
Piața globală a uleiurilor vegetale rămâne sub presiune, iar scăderile sunt vizibile și pe piețele europene și din regiunea Mării Negre. În UE, prețul uleiului de rapiță a coborât cu 10-15 dolari/tonă, la 1.420-1.425 dolari/tonă FOB Olanda, pe fondul creșterii livrărilor mai ieftine din Ucraina.
În Ucraina, ofertele pentru uleiul de floarea-soarelui au scăzut cu 10 dolari/tonă, la 1.090-1.100 dolari/tonă livrat în porturile de la Dunăre, în condițiile creșterii riscurilor logistice și a costurilor de transport. În primele 17 zile din septembrie, Ucraina a exportat 81.800 de tone de ulei de rapiță și 68.000 de tone de ulei de floarea-soarelui. La nivel global, presiunea este amplificată de scăderea prețurilor petrolului și de oferta sezonieră în creștere.
Exporturile de grâu ale Rusiei se prăbușesc de peste cinci ori, iar diferența de preț față de UE ajunge la 77 dolari/tonă
Exporturile rusești de grâu din septembrie 2026 ar putea totaliza doar circa 1 milion tone sau chiar mai puțin, comparativ cu 5,7 milioane de tone în aceeași lună a anului trecut, potrivit Uniunii Ruse a Cerealelor. În a doua decadă a lunii septembrie, livrările s-au prăbușit de aproape patru ori, la 347.000 de tone, de la 1,3 milioane de tone în aceeași perioadă a lui 2025. Geografia exporturilor s-a restrâns dramatic, marfa rusească ajungând în doar opt țări, față de 29 anul trecut.
Pe fondul exporturilor tot mai slabe, prețul FOB al grâului rusesc a coborât la 212 dolari/tonă, în timp ce grâul european era cotat la circa 289 dolari/tonă – o diferență de aproape 77 dolari, care confirmă cât de mult s-a adâncit decuplarea dintre cele două piețe. Presiunea se resimte direct și la poarta fermei: prețurile plătite producătorilor ruși au coborât la aprox. 105,7 dolari/tonă – unul dintre cele mai scăzute niveluri din luna septembrie din ultimii opt ani, semn că blocajul logistic continuă să lase un surplus tot mai greu de gestionat pe piața internă rusească.