Mai multă marfă, prețuri mai mici: porumbul și floarea-soarelui DAP Constanța scad, pe măsură ce recoltarea avansează
 Mihaela Ploscaru – Agrointeligența
Adaugă-ne ca sursă preferată în Google
Grâul de panificație de la Constanța urcă la 240 EUR/t, cel mai ridicat nivel din ultimele săptămâni, în timp ce porumbul scade cu 4 euro, la 224 EUR/t, iar floarea-soarelui pierde 4 euro, la 472 EUR/t. Pe Euronext, grâul avansează la 245 EUR/t, în timp ce rapița este în apreciere ușoară, încă presată de oferta mai mare din Ucraina (circa 430.000 de tone exportate în septembrie) și Canada, plus nivelul scăzut al Rinului. Piața așteaptă raportul USDA de vineri. Pentru fermierii cu oleaginoase în depozit, semnalul rămâne de prudență, pentru că Constanța nu a urmat încă căderile pe pe bursă.
În acest articol:
Prețul grâului Euronext are o creștere de 1 euro la contractul din decembrie, la 245 euro/tonă, susținut de redresarea de cererea de export. Chicago a fost stabil până la ușor ferm în primele tranzacții, în timp ce brokerii așteaptă direcția din raportul lunar al USDA de vineri, piața anticipând că agenția americană va majora ușor prognoza stocurilor finale de grâu din SUA și la nivel global pentru 2026/27.
Porumbul MATIF are un regres minor, într-o piață care așteaptă estimările actualizate ale USDA privind randamentul și producția americană. La Chicago, contractul din decembrie a fost aproape neschimbat, la 5,01 dolari/bushel, iar vremea uscată continuă să favorizeze recoltarea în cea mai mare parte a Midwest-ului.
Rapița de la Paris încearcă să recupereze teren la contractul din noiembrie, punând capăt seriei scăderilor din ultimele zile, într-un context în care soia de la Chicago a pierdut 4-6 cenți. Presiunea s-a acumulat și din dificultățile contractului din noiembrie, afectat de nivelul scăzut al Rinului, care face livrarea fizică incertă, ceea ce a determinat unii investitori să iasă din pozițiile lungi înainte de expirare.
Grâul de panificație DAP Constanța urcă la 240 euro/tonă, cel mai ridicat nivel din ultimele săptămâni
Piața fizică a avut cea mai puternică mișcare din ultimele zile la grâu, iar restul mărfurilor au evoluat mixt. Grâul de panificație a avansat cu 6 euro (1.286 lei/tonă, față de 1.254 lei/tonă miercuri)în timp ce grâul furajer a câștigat doar un euro ceea ce lărgește diferența dintre cele două categorii la 19 euro. Orzul furajer a urcat cu 5 euro, recuperând scăderea de miercuri. Porumbul a cedat 4 euro cea mai mare scădere dintre cereale, și se află acum cu 16 euro sub grâul de panificație. Faptul că cotațiile DAP Constanța au urcat sugerează că piața fizică românească răspunde mai mult cererii de export decât mișcării zilnice a futures-urilor.
Pe segmentul oleaginoaselor, tabloul este divergent. Rapița a rămas neschimbată, după corecția de 8 euro din ziua precedentă în timp ce floarea-soarelui a pierdut 4 euro, la un nou minim al ultimelor zile. Pentru fermierii cu oleaginoase în depozit, semnalul este de prudență: bursa a scăzut puternic, iar cotațiile DAP Constanța nu au urmat-o complet, ceea ce lasă deschisă ipoteza unei apropieri ulterioare de nivelurile de la Paris.
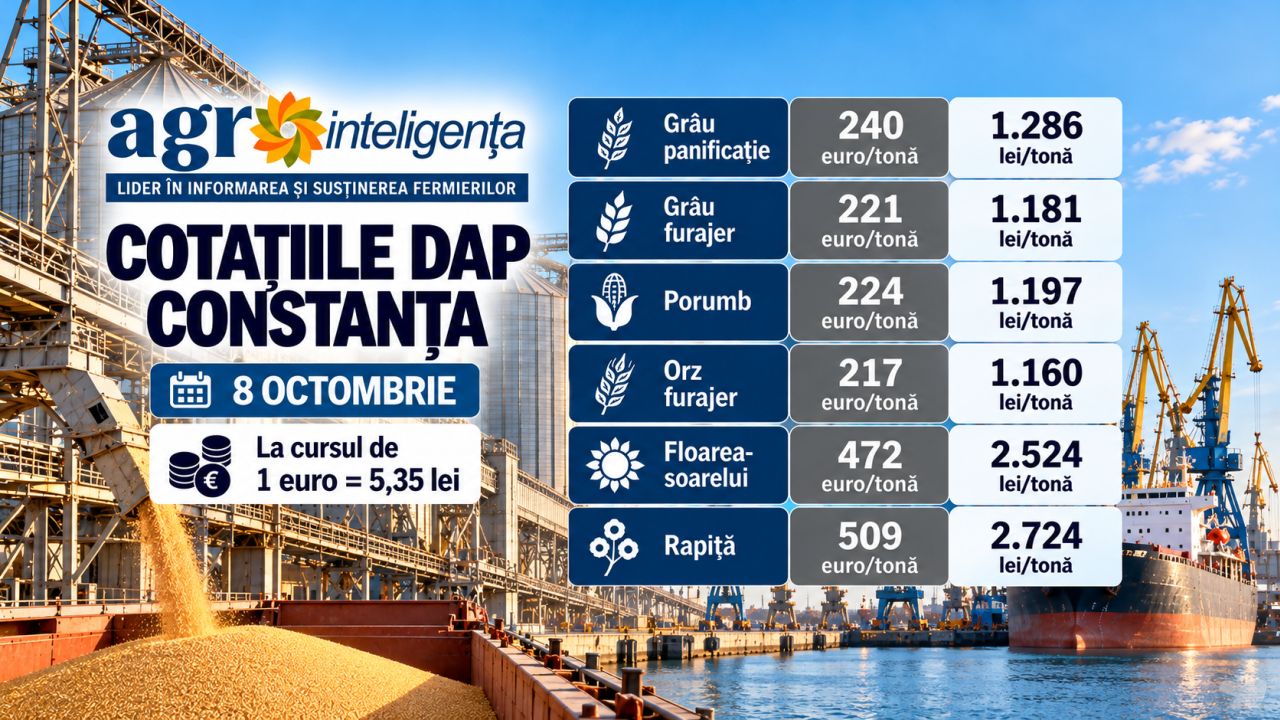
La cursul de 1 euro = 5,35 lei, cotațiile DAP Constanța de astăzi, 8 octombrie, sunt:
• Grâu panificație: 240 euro/tonă (1.286 lei/tonă);
• Grâu furajer: 221 euro/tonă (1.181 lei/tonă);
• Porumb: 224 euro/tonă (1.197 lei/tonă);
• Orz furajer: 217 euro/tonă (1.160 lei/tonă);
• Floarea-soarelui: 472 euro/tonă (2.524 lei/tonă);
• Rapiță: 509 euro/tonă (2.724 lei/tonă).
Piața europeană a rapiței este sub presiune după ce Ucraina și Canada măresc oferta
Piața rapiței din Uniunea Europeană resimte presiunea creșterii livrărilor ucrainene și a vânzărilor mai active din partea fermierilor europeni. Ucraina a exportat aproximativ 430.000 tone de rapiță în septembrie, ceea ce a îmbunătățit disponibilitatea materiei prime pentru procesatorii europeni și a redus sprijinul pentru prețuri.
Contractul MATIF din noiembrie a coborât cu 3,3%, la 506,25 euro/tonă pe 7 octombrie, pierzând 9,4% în ultimele două săptămâni și 9,7% într-o lună. În paralel, canola din Canada s-a ieftinit, contractul din noiembrie de la Winnipeg scăzând cu 2%, la aproximativ 568 dolari/tonă, pe fondul avansului recoltării și al perspectivelor unei oferte mai mari. Diferența de peste 46 euro/tonă dintre contractele MATIF din noiembrie și februarie indică o presiune mult mai puternică asupra disponibilului pe termen scurt.
Orzul furajer ucrainean scade la 140-148 dolari/tonă CPT Dunăre
Prețurile de achiziție pentru orzul furajer pe piața de export a Ucrainei au coborât ușor la începutul acestei săptămâni, pe fondul cererii reduse din partea importatorilor și al exporturilor aproape inexistente.
Ofertele de cumpărare din porturile ucrainene de la Dunăre au scăzut în medie cu 2 dolari/tonă, la 140-148 dolari/tonă CPT port. În moneda locală, prețurile au fost în principal de 6.600-7.600 UAH/tonă CPT, cu aproximativ 200 UAH/tonă sub nivelul de la sfârșitul săptămânii trecute. Piața este influențată și de așteptarea livrărilor de orz din emisfera sudică, în timp ce riscurile de securitate de pe rutele ucrainene și din Orientul Mijlociu mențin costurile de transport ridicate.
Spania își menține necesarul ridicat de importuri de cereale, cu porumbul în prim-plan
Spania ar urma să importe aproape 15 milioane de tone de cereale în sezonul 2026/27, pe fondul scăderii producției interne, iar porumbul rămâne principala componentă a necesarului de import. Producția totală de cereale este estimată la 18,9 milioane de tone, față de 24,2 milioane de tone în 2025/26, în timp ce recolta de porumb este prognozată la 3,9 milioane de tone, ușor sub cele 4 milioane de tone din sezonul anterior.
Consumul de cereale este dominat de sectorul furajer, iar porumbul a compensat deja o parte din deficitul de grâu de pe piața spaniolă. În sezonul 2025/26, Spania a importat 7,3 milioane de tone de porumb, comparativ cu doar 1,5 milioane de tone de grâu moale și grâu dur împreună, iar livrările de porumb din SUA au avansat într-un ritm mai rapid decât în anul precedent. Pentru 2026/27, importurile rămân susținute de necesarul sectorului zootehnic, chiar dacă stocurile inițiale de grâu și orz oferă un anumit sprijin pieței interne.