A doua săptămână pe roșu la Euronext. România exportă masiv, dar prețurile cerealelor scad
 Mihaela Ploscaru – Agrointeligența
Adaugă-ne ca sursă preferată în Google
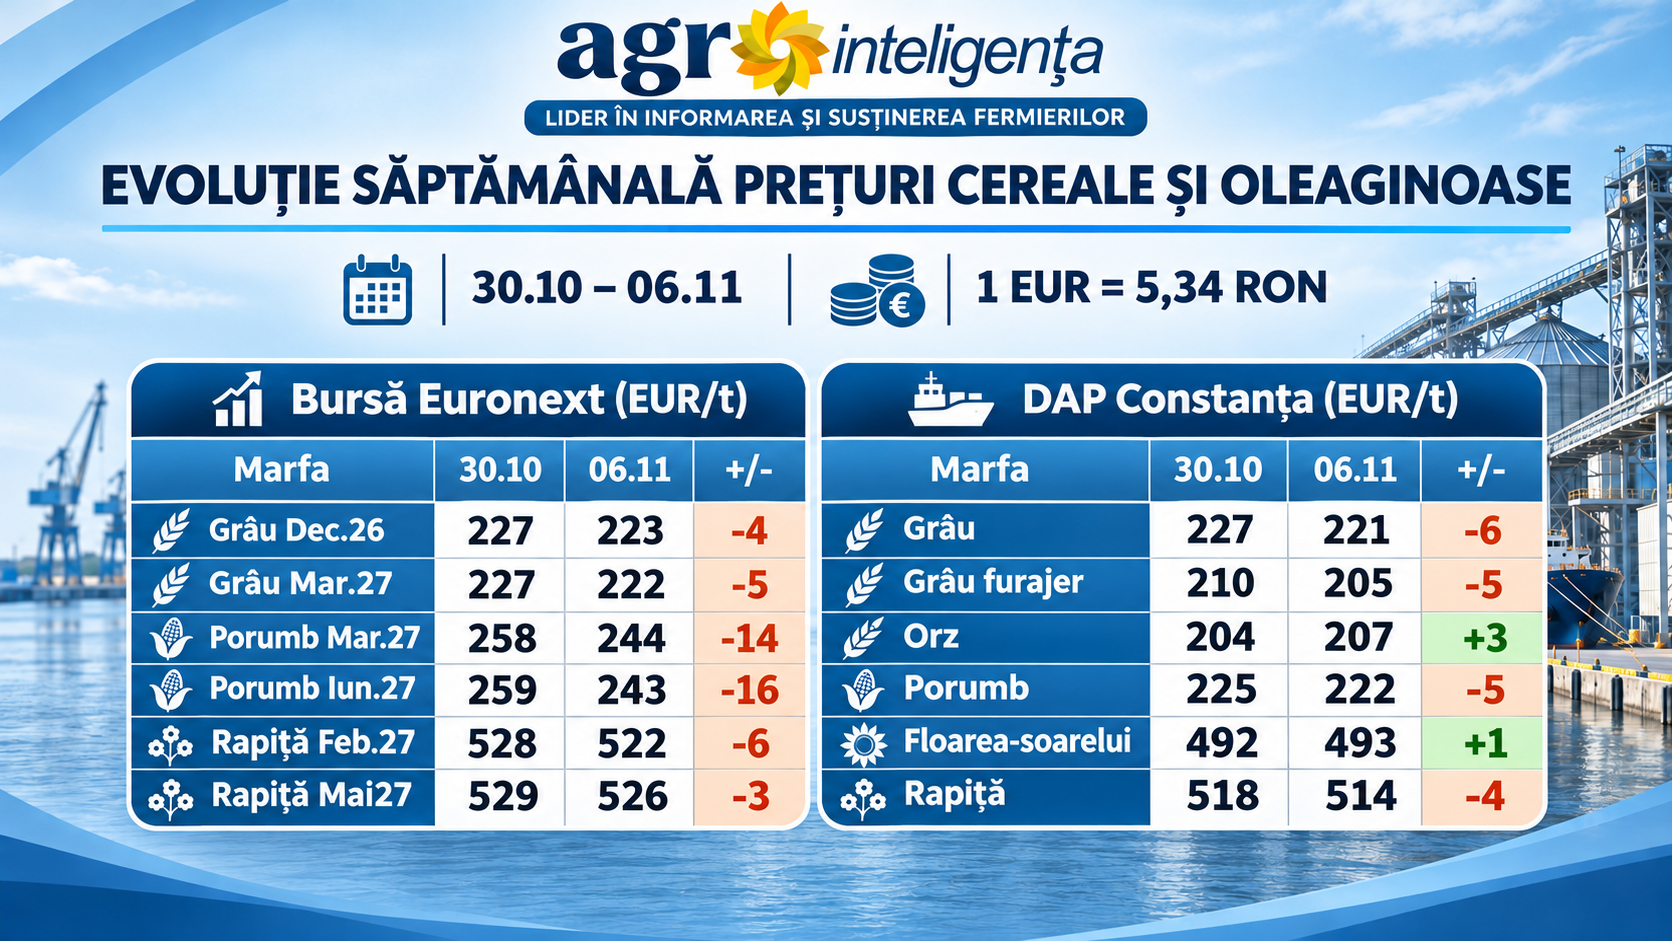
Săptămână roșie pe Euronext, porumbul a pierdut 4,7–5,8%, iar grâul a fost presat de perspectiva reluării exporturilor din Rusia și Ucraina. La Constanța, grâul de panificație a coborât cu 2,6%, în timp ce orzul a urcat cu 1,5%. România a exportat în octombrie peste 1,7 milioane tone de cereale și oleaginoase, grâul fiind principalul produs, cu 1,10 milioane tone, iar Turcia caută 295.000 tone de porumb. Îngrășămintele rămân scumpe, iar Rusia riscă să sfârșească sezonul cu 19 milioane tone de grâu în stoc.
În acest articol:
Săptămâna care s-a încheiat a fost descendentă pe Euronext, mai ales la porumb, care a pierdut 4,7% la contractul din martie, și 5,8% la cel din iunie, presat de o recoltă mare în SUA. Rapița a scăzut cu aprox. 1,1% la contractul din februarie. Grâul a fost presat de perspectivele reluării exporturilor din Rusia și Ucraina iar, dacă va apărea un indiciu de acord pentru reluarea transporturilor, prețurile ar putea scădea foarte mult. Până atunci, atacurile asupra navelor și porturilor mențin o primă de risc de război. Exporturile rusești prin Marea Baltică cresc iar cele ucrainene prin România și Dunăre se intensifică: transporturile feroviare au urcat cu 26%, la 1,08 milioane tone în octombrie.
La Constanța, cotațiile DAP au scăzut la cereale, cu excepția orzului. Grâul de panificație a pierdut 2,6%, iar cel furajer 2,4%, ceea ce menține diferența dintre ele la 16 euro/tonă. Porumbul a coborât cu 1,3% în timp ce orzul furajer a câștigat 1,5%. Grâul de la Constanța a scăzut mai mult decât cel de pe Euronext: dacă pe 30 octombrie cotația DAP era egală cu contractul din decembrie (227 euro/tonă), acum este cu 2 euro sub el. Concurența grâului rusesc și a celui ucrainean, care ajunge pe piețele externe prin România, a limitat potențialul de creștere.
România a exportat peste 1,7 milioane tone de cereale în octombrie. Arabia Saudită, Egiptul și Turcia – principalii cumpărători
Exporturile României de cereale și oleaginoase au avut un ritm susținut în luna octombrie, cu livrări importante către piețele din Orientul Mijlociu, nordul Africii și Uniunea Europeană. Grâul a reprezentat principalul produs exportat, cu 1,10 milioane tone, dintre care aproximativ 300.000 tone au ajuns în Arabia Saudită, care își păstrează poziția de principală destinație a grâului românesc în acest sezon. Egiptul a ocupat locul al doilea, cu 222.254 tone, urmat de Algeria, cu aproximativ 120.000 tone.
La floarea-soarelui, exporturile au însumat 257.766 tone, aproape jumătate din cantitate, respectiv 129.166 tone, fiind livrată în Turcia. România a exportat și 123.525 tone de porumb, principalele destinații fiind Egiptul (50.000 tone), Grecia (33.000 tone) și Turcia (27.800 tone). În cazul rapiței, livrările au ajuns la aproximativ 300.000 tone, cea mai mare parte fiind destinată pieței comunitare, în special Germaniei, Franței, Țărilor de Jos și Spaniei. Alte aproximativ 100.000 tone au fost livrate în afara UE, câte 50.000 tone către Turcia și Arabia Saudită.
Turcia lansează o licitație pentru importul a 295.000 tone de porumb furajer
Oficiul de Stat pentru Cereale din Turcia (TMO) a lansat o licitație internațională pentru achiziția și importul a 295.000 tone de porumb furajer. Ofertele de preț pot fi depuse până la 12 noiembrie, iar livrările sunt programate în perioada 20 noiembrie – 18 decembrie, în transporturi succesive de câte 20.000-25.000 de tone.
Licitația permite participarea și cu porumb importat deja în Turcia și depozitat în antrepozite vamale, însă exclude marfa de origine internă. Cerealele vor fi livrate în porturile Izmir, Bandirma, Samsun, Karasu, Adana, Mersin și Iskenderun. Achiziția vine într-un moment în care Turcia se confruntă cu perturbări ale aprovizionării cu cereale din regiunea Mării Negre. Livrările maritime de grâu și porumb din porturile Rusiei și Ucrainei de la Marea Azov și Marea Neagră sunt aproape blocate de la jumătatea lunii august, în urma atacurilor asupra navelor și a avarierii unor terminale portuare.
Îngrășămintele europene rămân scumpe. Ureea ajunge la 637 euro/tonă în Franța, iar DAP la 957 euro/tonă
Piața îngrășămintelor minerale din Europa continuă să fie afectată de costurile ridicate de producție, dificultățile logistice și riscurile de aprovizionare cu materii prime. În Franța, ureea este cotată la 637 euro/tonă, fosfatul de diamoniu (DAP) la 957 euro/tonă, iar clorura de potasiu (MOP) la 372,25 euro/tonă. În Germania, prețurile ureei variază între 605 și 745 euro/tonă, în funcție de regiune, în timp ce soluția UAN era oferită la 425-495 euro/tonă. În Polonia, ureea se vinde la 619-753 euro/tonă, fără TVA, iar autoritățile analizează importul a 100.000 tone din Egipt, la un preț estimat de circa 534 euro/tonă.
Presiunea este accentuată de prețurile ridicate ale gazelor naturale, necesare pentru producția îngrășămintelor azotate, dar și de scumpirea materiilor prime pentru fertilizanții fosfatici. Sulful a depășit 1.000 USD/tonă, iar întreruperile transportului prin Strâmtoarea Ormuz sporesc riscul unor probleme de aprovizionare. Costurile ridicate de producție și incertitudinile privind aprovizionarea ar putea menține prețurile îngrășămintelor la niveluri ridicate până în primăvara anului 2027, chiar dacă cererea fermierilor europeni rămâne modestă.
Rusia riscă să încheie sezonul cu 19 milioane tone de grâu în stoc
Rusia se confruntă cu dificultăți în exportul grâului, în ciuda unei recolte estimate la 88 milioane tone în 2026. Institutul IKAR a redus prognoza exporturilor rusești pentru sezonul 2026/27 de la 44,5 milioane tone la 39,5 milioane tone, în timp ce USDA estimează livrări de 40 milioane tone și un stoc final de 19 milioane tone, cu 3 milioane tone peste estimarea anterioară.
Între iulie și octombrie, Rusia a exportat doar 10,3 milioane tone de grâu, jumătate din volumul livrat în aceeași perioadă din 2023 și 2024. Într-un scenariu nefavorabil, până la 14 milioane tone din exporturile estimate ar putea să nu mai ajungă pe piețele internaționale în actualul sezon comercial. Acumularea stocurilor apasă asupra prețurilor interne din Rusia, însă o deblocare bruscă a transporturilor ar putea aduce volume mari de grâu pe piața mondială și ar exercita o nouă presiune asupra cotațiilor de la Chicago și Euronext.