LEGE NOUĂ! Cine sunt MICII FERMIERII SCUTIȚI DE IMPOZITE!
 Roxana Dobre – Agrointeligența
Adaugă-ne ca sursă preferată în Google
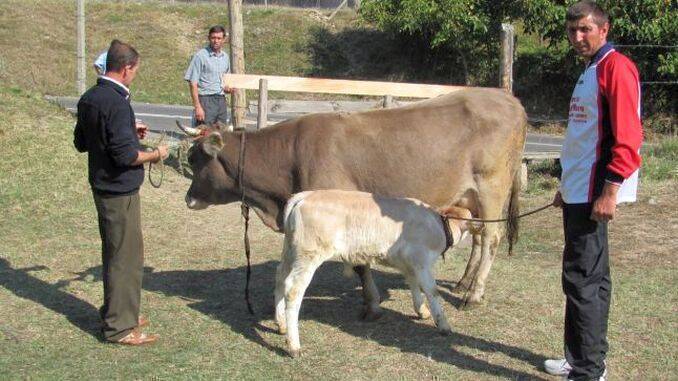
Lege nouă pentru micii fermierii! Proiectul pentru noul Cod Economic, ce o să înlocuiască prevederi de impozitare din actualul Cod Fiscal îi scutește de la plată pe fermierii mici care lucrează spre exemplu până în 2 hectare sau cresc mai puțin de 2 vaci!
Concret, nu vor fi impozitate veniturile din cultivarea a până la două hectare de cereale, plante oleaginoase, cartofi, sfeclă de zahăr şi hamei pe rod. Tot la neimpozitate intră și veniturile obținute din plantații până la 1,5 ha leguminoase pentru boabe, până la 1 ha tutun, 0,5 ha legume de câmp şi 0,2 ha legume în spaţii protejate.
De precizat că viitorul Cod Economic va înlocui actualul Cod Fiscal iar pentru fermierii care sunt scutiți de impozit pe norma de venit nu sunt modificări ale hectarelor sau a numărului de animale neimpozabile.
Iată tabelul cu veniturile neimpozabile:
|
Nr. crt. |
Produse vegetale |
Suprafaţă |
|
1. |
Cereale |
până la 2 ha |
|
2. |
Plante oleaginoase |
până la 2 ha |
|
3. |
Cartof |
pînă la 2 ha |
|
4. |
Sfeclă de zahăr |
până la 2 ha |
|
5. |
Tutun |
până la 1 ha |
|
6. |
Hamei pe rod |
până la 2 ha |
|
7. |
Legume în cîmp |
până la 0,5 ha |
|
8. |
Legume în spaţii protejate |
până la 0,2 ha |
|
9.
|
Leguminoase pentru boabe |
până la 1,5 ha |
|
10. |
Pomi pe rod |
până la 1,5 ha |
|
11. |
Vie pe rod |
până la 1 ha |
|
12. |
Arbuşti fructiferi |
până la 1 ha |
|
13. |
Flori şi plante ornamentale |
până la 0,3 ha |
|
Animale |
Nr. capete/Nr. de familii de albine |
|
|
1. |
Vaci |
până la 2 |
|
2. |
Bivoliţe |
până la 2 |
|
3. |
Oi |
până la 50 |
|
4. |
Capre |
până la 25 |
|
5. |
Porci pentru îngrăşat |
până la 6 |
|
6. |
Albine |
până la 75 de familii |
|
7. |
Păsări de curte |
până la 100 |
Depăşirea limitelor menţionate în tabelul anterior, generează impozitarea veniturilor, pe bază de norme anuale de venit.
Mai mult, nu generează venit impozabil cultivarea terenurilor cu plante furajere graminee şi leguminoase pentru producţia de masă verde destinate furajării animalelor deţinute de contribuabilii respectivi pentru care venitul se determină pe baza normelor de venit.
Alte venituri neimpozabile
Nu sunt venituri impozabile veniturile realizate de persoanele fizice/membrii asocierilor fără personalitate juridică din valorificarea în stare naturală a următoarelor:
- produse culese din flora sălbatică, exclusiv masa lemnoasă. În cazul masei lemnoase sunt venituri neimpozabile numai veniturile realizate din exploatarea şi valorificarea acesteia în volum de maximum 20 mc/an din pădurile pe care contribuabilii le au în proprietate;
- produse capturate din fauna sălbatică, cu excepţia celor realizate din activitatea de pescuit comercial supuse impunerii potrivit prevederilor cap. II – Venituri din activităţi independente.
- veniturile obţinute din exploatarea păşunilor şi fâneţelor naturale.
Fermierii care nu sunt scutiți de impozit, primesc și reduceri în caz de calamități
În anul fiscal curent, pentru veniturile realizate de persoanele fizice individual sau într-o formă de asociere, în cazul în care s-au înregistrat pierderi ca urmare a unor fenomene meteorologice nefavorabile ce pot fi asimilate dezastrelor naturale ca îngheţ, grindină, polei, ploaie abundentă, secetă şi inundaţii, precum şi a epizootiilor ce afectează peste 30% din suprafeţele destinate producţiei agricole vegetale/animalele deţinute, norma de venit se reduce proporţional cu pierderea respectivă.
Constatarea pagubelor şi evaluarea pierderilor se fac la cererea persoanelor fizice/asocierilor fără personalitate juridică, care desfăşoară activităţi agricole pentru care venitul anual se stabileşte pe bază de norme de venit, de o comisie numită prin ordin al prefectului judeţului/municipiului Bucureşti, la propunerea directorului executiv al direcţiei agricole judeţene/municipiului Bucureşti, comisie formată pe plan local dintr-un reprezentant al primăriei, un specialist de la Agenţia de Plăţi şi Intervenţie pentru Agricultură, un delegat din partea Administraţiei Naţionale de Meteorologie, un specialist al Inspectoratului General pentru Situaţii de Urgenţă şi un reprezentant al direcţiei generale regionale a finanţelor publice teritoriale din cadrul A.N.A.F.
Contribuabilii care obţin venituri determinate pe baza normei anuale de venit nu au obligaţii de completare a Registrului de evidenţă fiscală şi de conducere a evidenţei contabile.
Stabilirea venitului net anual din activităţi agricole, silvicultură şi piscicultură
Fermierii care nu sunt scutiți de la impozit plătesc anual impozit care este stabilit prin norma de venit. În cazul veniturilor din silvicultură şi piscicultură venitul net anual se determină potrivit prevederilor cap. II – Venituri din activităţi independente, contribuabilii având obligaţia de a completa Registrul de evidenţă fiscală.
Atenție! Contribuabilul care desfăşoară o activitate agricolă prevăzută la art. 103 alin. (1), adică cultivarea produselor agricole vegetale; exploatarea plantaţiilor viticole, pomicole, arbuştilor fructiferi şi altele asemenea și creşterea şi exploatarea animalelor, inclusiv din valorificarea produselor de origine animală, în stare naturală, pentru care venitul se determină pe bază de normă de venit are obligaţia de a depune anual o declaraţie la organul fiscal competent, până la data de 25 mai inclusiv a anului fiscal, pentru anul în curs. În cazul în care activitatea se desfăşoară în cadrul unei asocieri fără personalitate juridică, obligaţia depunerii declaraţiei la organul fiscal competent revine asociatului care răspunde pentru îndeplinirea obligaţiilor asociaţiei faţă de autorităţile publice în cadrul aceluiaşi termen. Anexa declaraţiei depusă de asociatul desemnat va cuprinde şi cota de distribuire ce revine fiecărui membru asociat din venitul calculat la nivelul asocierii.
Contribuabilii/Asocierile fără personalitate juridică care desfăşoară activităţi agricole pentru care venitul se stabileşte pe bază de norme de venit şi deţin dețin suprafeţe destinate producţiei agricole vegetale/animale în localităţi/judeţe diferite vor opta pentru stabilirea localităţii/judeţului sau localităţilor/judeţelor unde vor beneficia de încadrarea în limitele veniturilor neimpozabile prevăzute pentru fiecare grupă de produse vegetale/animale. Opţiunea se exercită prin completarea corespunzătoare a Declaraţiei privind veniturile din activităţi agricole impuse pe norme de venit.
Atenție! Proiectul pentru Codul Economic nu este încă finalizat iar forma finală poate suferi modificări!
Citiți și:
DOCUMENT OFICIAL. IMPOZITUL PE GOSPODĂRIE: CINE ÎL PLĂTEȘTE ȘI CUM SE CALCULEAZĂ!