Fermierii, vizați de ”Taxa pe stâlp” – se aplică și pentru garduri sau platforme betonate. Bonificație de 10% până la 25 mai
 Angelica Lefter – Agrointeligența
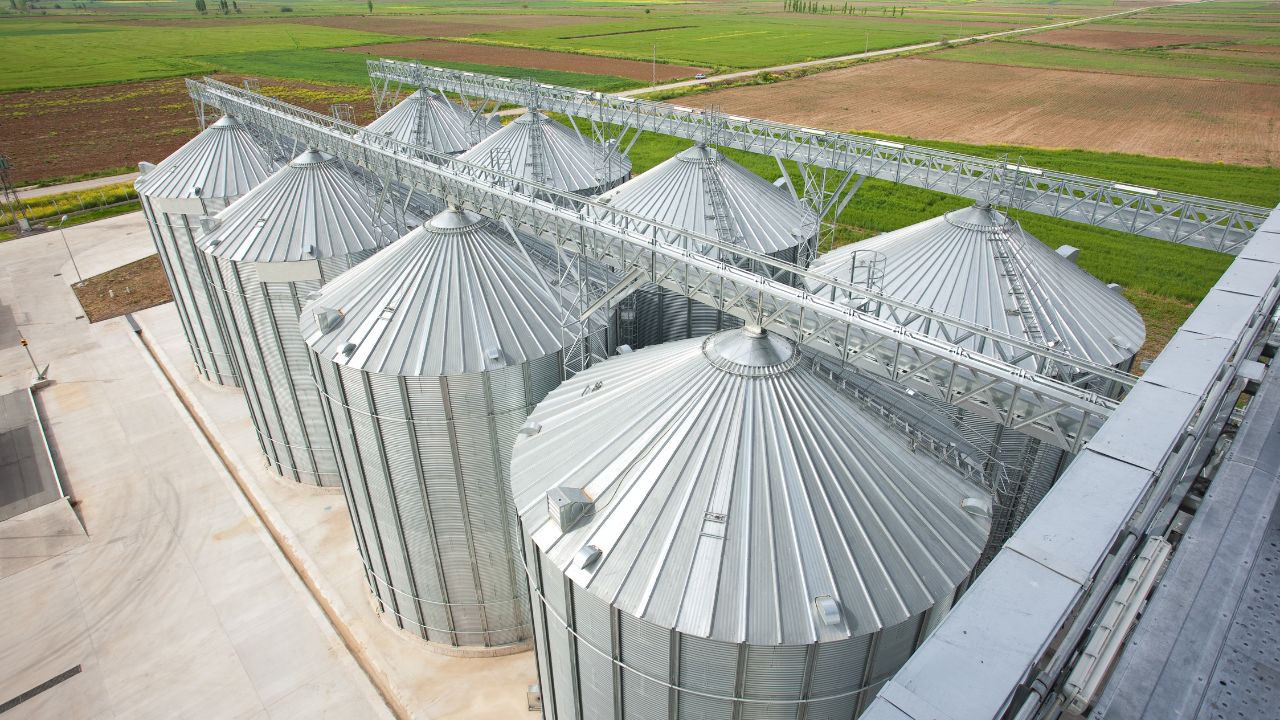
Companiile din agricultură, vizate direct de ”taxa pe stâlp”. Fermierii trebuie să știe că dacă firmele lor au în patrimoniu garduri sau platforme betonate, au obligativitatea să achite această taxă. Pentru a beneficia de bonificația de 10%, ei trebuie să achite noul impozit până la data de 25 mai.
Antreprenorii uită, în multe cazuri, că firmele lor au în patrimoniu și garduri, împrejmuiri sau platforme betonate. Pentru acestea se plătește impozitul pe construcții denumit și ”taxă pe stâlp”. Dacă impozitul se achită integral până în 25 mai, companiile primesc o bonificație de 10%, conform Tax & Training. ANAF a clarificat recent modul de acordare a acesteia, potrivit Economica.net.
Citiți și: OUG Ministerul Finanțelor: Taxa pe stâlp – 1% din valoarea construcțiilor speciale din agricultură
”Taxa pe stâlp”, aplicată și pentru garduri, împrejmuiri sau platforme betonate
Practic, contribuabilii pot înscrie direct bonificația de 10% în declarație și pot achita netul de 90% din impozit.
”Prima reacție a firmelor ar putea să fie că nu li se aplică acest impozit. Sfatul meu este să se verifice cu atenție registrul mijloacelor fixe la sfarsitul anului trecut, la clasa 1 ”Construcții”, și să se facă cross-check și cu rapoartele de evaluare pe baza cărora s-a stabilit baza de calcul a impozitului pe clădiri, pentru a identifica toate acele construcții care nu au îndeplinit definiția clădirilor, acestea nefiind astfel incluse în baza de calcul a impozitului pe clădiri. Ar intra aici: gardurile și împrejmuirile, platformele betonate, rampele de încărcare / descărcare etc., dacă vorbim de mijloace fixe comune multor domenii de activitate”, a declarat Nadia Oanea, consultant fiscal și fondatoare Tax & Training.
Există industrii mai afectate decât altele, cum ar fi agricultura, telecomunicațiile sau oil & gas etc.
Sumele pe care trebuie să plătească firmele
Antreprenorii care au construcții în patrimoniul firmei trebuie să știe că impozitul se calculează prin aplicarea cotei de 0,5% asupra valorii nete a construcțiilor pentru care nu se datorează impozit pe clădiri/taxa pe clădiri. Valoarea netă înseamnă valoarea contabilă, din care s-a scăzut amortizarea acumulată până la sfârșitul anului trecut.
Pentru firmele care au construcții din contractele de administrare /concesiune /folosință cu titlu gratuit/ închiriere, în cazul celor de natura domeniului public/privat al statului sau al unităților administrativ-teritoriale, existente la data de 31 decembrie a anului anterior, cota de impozit este de 0,25%.
Nadia Oanea atrage atenția asupra chiriașilor care au făcut amenajări asupra spațiilor închiriate.
”Dacă acestea au fost recepționate și înregistrate în contabilitate la sfârșitul anului trecut drept construcții, pentru acestea se datorează impozit pe construcții în 2025. O portiță ar fi dacă proprietarul și-a majorat baza de calcul a impozitului pe clădiri cu aceste amenajări (dacă ele majorau valoarea clădirii cu cel puțin 25%), însă trebuie spus că, fiind vorba de 2 contribuabili diferiți (proprietarul care plătește impozit pe clădiri, respectiv chiriașul care ar datora impozit pe construcții), nu este clar dacă legea ar exclude aceste construcții de la plata impozitului de către chiriaș pentru că proprietarul a plătit pentru valoarea lor impozit pe clădiri”, a explicat Nadia Oanea.
Impozitul se plătește în două tranșe egale: până la 30 iunie, respectiv 31 octombrie 2025 (pentru firmele cu an fiscal diferit de anul calendaristic, termenul este sfârșitul celei de a 6-a și a 10-a lună din anul lor fiscal).
Reamintim că impozitul pe construcții a fost introdus prin Ordonanța ”trenuleț” (OUG 156/2024), și a fost modificat printr-o ordonanță de urgență din aprilie 2025, ca urmare a consultărilor cu industriile afectate (OUG 121/2025).
Modificarea din aprilie 2025 a eliminat din sfera de aplicare a impozitului acele construcții care nu se situează pe teritoriul României. Astfel, dacă o firmă deține clădiri, apartamente, alte construcții în altă țară, pentru acestea nu datorează impozitul. De asemenea, important pentru sectorul oil & gas sau transporturi maritime, nici construcţiile situate în marea teritorială a României nu intră sub incidența impozitului.