Cerealele se ieftinesc pe piețele internaționale, dar îngrășămintele și motorina rămân scumpe și în 2027
 Mihaela Ploscaru – Agrointeligența
Adaugă-ne ca sursă preferată în Google
Consiliul Internațional al Cerealelor (IGC) estimează că producția mondială de grâu și cereale grosiere va ajunge la 2,428 miliarde tone în sezonul 2026/27, cu aproximativ 3% sub recordul de 2,496 miliarde tone înregistrat în sezonul precedent. Față de evaluarea din octombrie, prognoza a fost majorată cu un milion de tone, după revizuirea în creștere a producției de grâu și orz, care a compensat aproape integral reducerea estimării pentru porumb.
Comerțul mondial cu cereale este prognozat la 449 milioane tone, cu 18 milioane tone mai puțin decât în 2025/26. Consumul ar urma să se mențină aproape neschimbat, la 2,444 miliarde tone, față de 2,443 miliarde tone în sezonul anterior. În schimb, stocurile finale sunt estimate la 626 milioane tone, cu șapte milioane de tone peste prognoza din octombrie și cu 15 milioane tone peste nivelul sezonului precedent. Este a treia lună consecutivă în care IGC majorează estimarea rezervelor mondiale, creșterea fiind susținută în special de stocurile mari din Rusia și Ucraina.
Pentru fermierii români, evoluția este importantă prin prisma concurenței de la export din bazinul Mării Negre. Chiar dacă producția mondială scade, acumularea stocurilor și reducerea comerțului internațional limitează perspectivele unei susțineri consistente a prețurilor.
Citiți și: Exporturile de cereale ale Rusiei stagnează: ce se va întâmpla cu prețul grâului la Marea Neagră
Grâul pierde 19 milioane tone, iar producția de porumb este revizuită în scădere
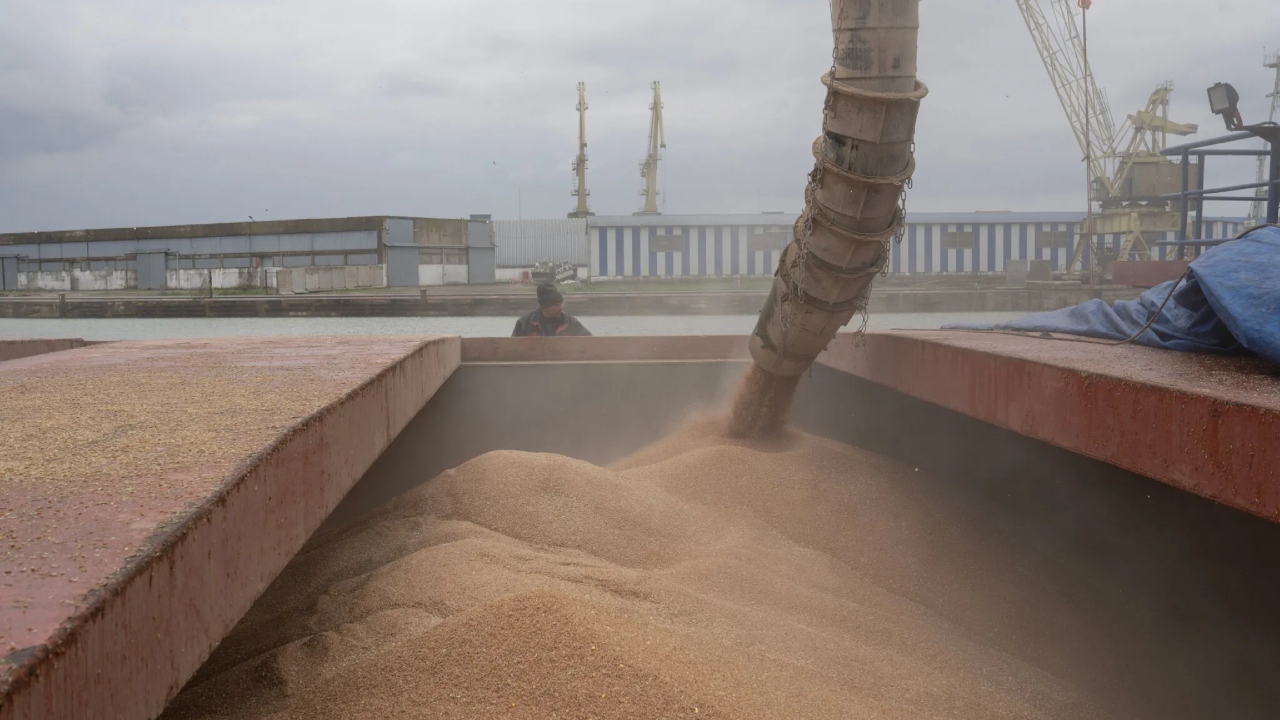
Producția mondială de grâu este estimată la 826 milioane tone, față de 845 milioane tone în sezonul 2025/26. Comparativ cu prognoza din octombrie, estimarea a fost majorată cu șase milioane de tone. Consumul este proiectat la 828 milioane tone, iar comerțul internațional la 199 milioane tone, cu 15 milioane tone sub nivelul sezonului precedent. Stocurile finale ar urma să ajungă la 283 milioane tone, față de 285 milioane tone în 2025/26.
La porumb, IGC a redus prognoza producției mondiale cu 6 milioane tone față de luna precedentă, până la 1,301 miliarde tone. Volumul rămâne însă sub cele 1,347 miliarde tone din sezonul actual. Consumul este estimat la 1,318 miliarde tone, iar comerțul mondial la 205 milioane tone, comparativ cu 203 milioane tone în 2025/26. Stocurile finale sunt prognozate la 300 milioane tone, cu 17 milioane tone mai puțin decât în sezonul precedent.
Pe piața internațională, indicele IGC pentru grâu a scăzut cu 7%, iar cel pentru porumb tot cu 7% în ultimele cinci săptămâni. Presiunea vine din disponibilitățile mai mari din SUA, concurența la export și perspectivele unor recolte consistente în America de Sud.
Soia atinge un record de producție, în timp ce recolta de orez scade
În sectorul oleaginoaselor, producția mondială de soia este estimată la un record de 439 milioane tone în 2026/27, cu 8 milioane tone peste sezonul precedent. Consumul ar urma să crească de la 435 la 445 milioane tone, iar comerțul internațional de la 188 la 191 milioane tone. În pofida producției record, stocurile finale sunt prognozate să scadă de la 78 la 72 milioane tone, pe fondul cererii mai mari pentru procesare și produse derivate.
La orez, producția mondială este estimată la 535 milioane tone, față de 547 milioane tone în sezonul anterior. Consumul ar urma să crească la 539 milioane tone, iar stocurile să scadă la 197 milioane tone. Comerțul internațional este prognozat la un record de 61 milioane tone în 2026/27.
Indicele general IGC pentru cereale și oleaginoase a coborât cu 4%, atingând minimul ultimelor trei luni. Singura evoluție pozitivă majoră a fost înregistrată la orez, al cărui indice de preț a crescut cu 8%, până aproape de maximul ultimilor doi ani.
Citiți și: Răzvan Meseșeanu a fost numit secretar de stat în Ministerul Agriculturii
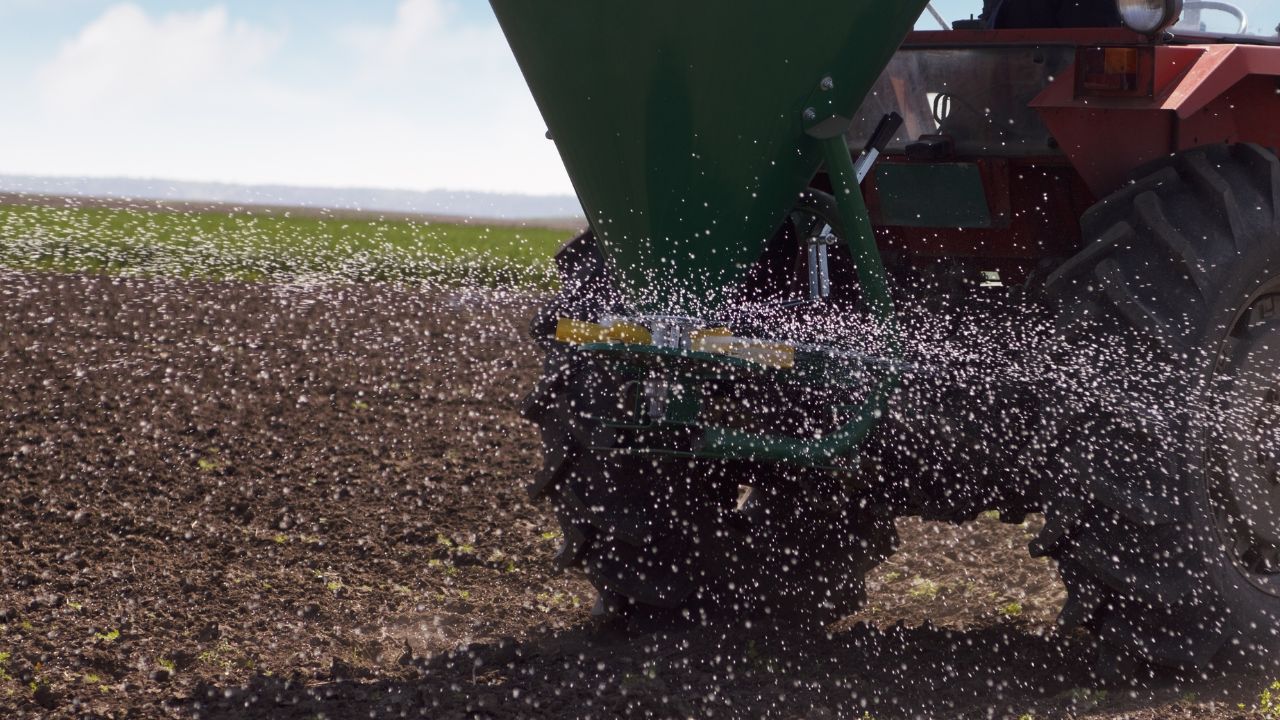
Îngrășămintele și motorina vor rămâne scumpe și în 2027. Fermierii riscă să reducă din nou dozele aplicate
Costurile cu îngrășămintele și combustibilii agricoli ar putea rămâne ridicate până în primăvara anului 2027, chiar dacă războaiele din Ucraina și Orientul Mijlociu s-ar încheia în perioada următoare. Revenirea piețelor la normal va necesita luni de zile, iar fermierii nu ar trebui să se bazeze pe o ieftinire rapidă a inputurilor pentru următorul sezon agricol. Avertismentul vine de la Samuel Taylor, director executiv și analist senior pentru inputuri agricole la Rabobank, citat de publicația World Grain, potrivit unui comunicat de presă.
Pentru agricultura europeană, inclusiv pentru România, riscul principal este legat de aprovizionarea cu îngrășăminte pe bază de azot și fosfor. Perturbările transporturilor prin Strâmtoarea Ormuz au redus drastic livrările de uree, amoniac, azot și produse fosfatice din zona
Golfului Persic. Potrivit unui studiu al Institutului Internațional de Cercetare a Politicilor Alimentare (IFPRI), volumele de îngrășăminte exportate prin această rută au ajuns aproape de zero sau au scăzut cu 80-83% față de nivelurile anterioare crizei.
Strâmtoarea Ormuz este un punct de tranzit pentru aproximativ 30% din comerțul mondial cu uree și 25% din livrările de amoniac. Tot prin această zonă trece aproape jumătate din exportul mondial de sulf, materie primă utilizată în fabricarea îngrășămintelor fosfatice. Blocajele afectează astfel mai multe verigi ale producției, iar efectele se transmit și către fabricile din afara Orientului Mijlociu.
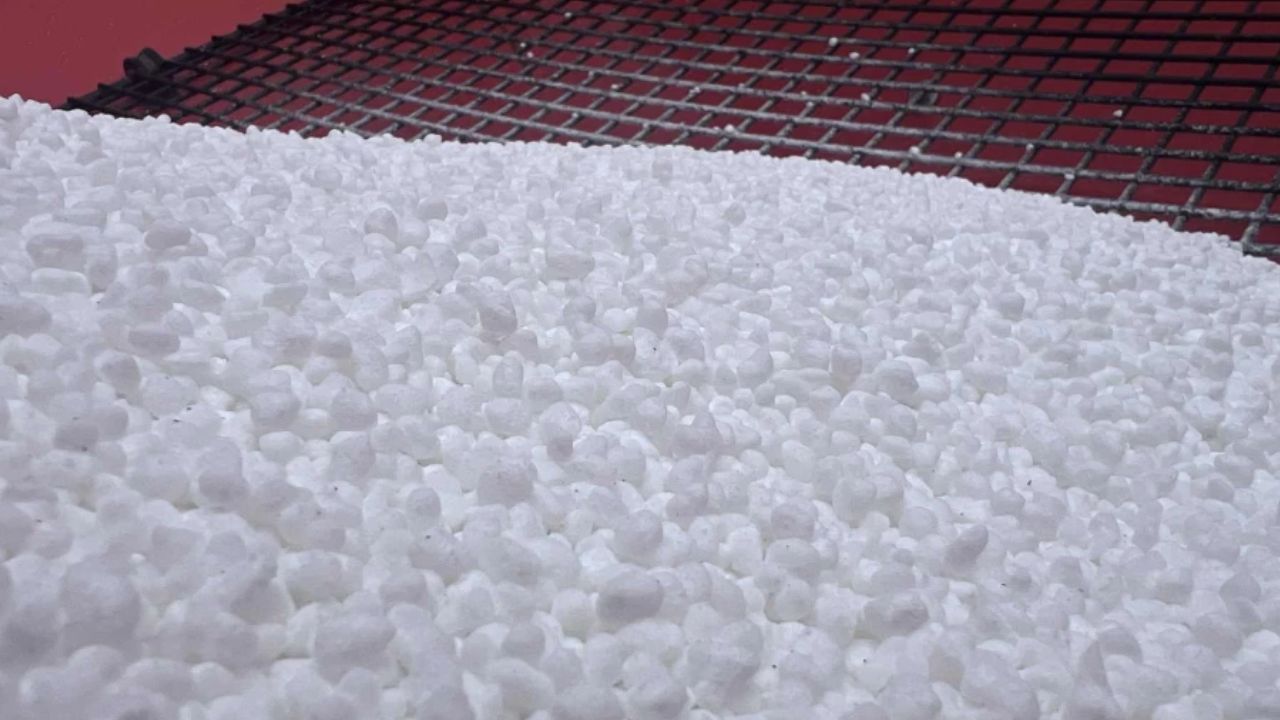
Producția de îngrășăminte, afectată în mai multe regiuni
Problemele nu se limitează la transport. Un raport CoBank estimează că 31 de fabrici de amoniac din Orientul Mijlociu au fost afectate direct de conflict sau și-au întrerupt complet activitatea. Alte 49 de unități din India, Pakistan și Bangladesh funcționează cu restricții sau au oprit producția din cauza lipsei materiilor prime. În Rusia, cel puțin 20 de fabrici au fost avariate în urma atacurilor cu drone ucrainene.
Pentru piața europeană, situația este complicată și de reducerea capacităților de rafinare din Rusia. Atacurile asupra infrastructurii energetice au diminuat producția și exporturile rusești de motorină. În plus, rafinăriile sunt o sursă importantă de sulf, astfel că problemele din sectorul petrolier afectează indirect și disponibilitatea materiilor prime pentru îngrășăminte.
Rabobank avertizează că nu există motive să se anticipeze o reducere consistentă a costurilor până la următoarea campanie de primăvară. Spre deosebire de criza din 2022, când comerțul a fost reorganizat prin schimbarea rutelor de aprovizionare, actualele perturbări afectează și
capacitățile de producție. Repornirea fabricilor avariate sau închise poate dura mult după încetarea conflictelor.
Reducerea dozelor poate afecta producțiile viitoare
Prețurile ridicate au determinat deja fermierii din mai multe țări să reducă aplicarea îngrășămintelor. Potrivit raportului CoBank, consumul de produse fosfatice și potasice a scăzut în unele regiuni cu 10-15%. În Brazilia, necesarul de îngrășăminte este estimat să coboare de la 59
de milioane de tone în 2025 la 41 de milioane de tone în 2026.
Pentru fermierii români, presiunea asupra bugetelor de producție este relevantă mai ales în pregătirea culturilor de primăvară și a campaniei agricole din 2027. O reducere a dozelor de azot și fosfor poate fi compensată temporar în anumite condiții de fertilitatea solului, dar efectele depind de tipul de sol, umiditate și evoluția vremii.
Rabobank avertizează că două sezoane consecutive cu fertilizare redusă pot începe să afecteze randamentele și producția. Riscul este mai mare dacă blocajele logistice din Strâmtoarea Ormuz și din Marea Neagră continuă pe parcursul anului 2027.
În aceste condiții, fermierii trebuie să ia în calcul menținerea unor costuri ridicate cu inputurile și în următoarea campanie. O eventuală încheiere a conflictelor nu va aduce automat îngrășăminte mai ieftine, atât timp cât fabricile nu își reiau producția, iar fluxurile comerciale nu revin la nivelurile normale.