Piața de cereale – prețuri DAP Constanța: grâul rezistă chiar și cu leul în cădere liberă
 Mihaela Ploscaru – Agrointeligența
Săptămâna confirmă o divergență clară: grâul de la Constanța rezistă bine (+3 euro la panificație, +4 la furajer), exact în momentul în care Arabia Saudită și Tunisia cumpără activ. Oleaginoasele sunt însă sub presiune, floarea-soarelui pierzând 14 euro și rapița 8 euro, pe fondul ofertei locale generoase și al corecției de pe Euronext. Pentru fermierii cu rapiță, vestea bună e pe termen mediu: se estimează o revenire a cotațiilor europene spre 600-620 EUR/t până în decembrie-ianuarie.
În acest articol:
Grâul MATIF a avut o săptămână solidă, contractul din decembrie avansând cu 8 euro, sprijinit de slăbiciunea euro, care a făcut cerealele europene mai atractive pe piața internațională, exact în momentul în care Arabia Saudită a lansat o nouă licitație. Porumbul a avut o evoluție mai temperată, cu o scădere de 2 euro la contractul din noiembrie, presat de raportul-surpriză al USDA privind stocurile ridicate porumb american. Rapița a avut o corecție mai clară, cedând 8 euro la contractul din noiembrie, sub presiunea slăbiciunii generale a complexului global de oleaginoase, unde recolta record de soia americană continuă să apese asupra sentimentului pieței.
Piața fizică de la Constanța a avut o săptămână solidă la cereale, dar una dificilă la oleaginoase – o divergență cu atât mai notabilă cu cât vine pe fondul unei deprecieri drastice a leului în fața monedei europene. Grâul de panificație a avansat cu 3 euro iar grâul furajer cu 4 euro – o performanță notabilă, având în vedere că, în termeni de dolari, grâul românesc a devenit automat mai ieftin și, implicit, mai competitiv pe piețele de export, exact în săptămâna în care Arabia Saudită caută grâu. Orzul furajer și porumbul au mers însă în direcție opusă, cedând fiecare câte 3 euro, aliniindu-se corecției ușoare înregistrate de porumbul MATIF.
Pe segmentul oleaginoaselor, corecția a fost mult mai amplă. Floarea-soarelui a înregistrat cea mai severă scădere săptămânală dintre toate mărfurile urmărite, cedând 14 euro iar rapița a pierdut 8 euro – o mișcare aliniată cu corecția de pe Euronext, dar amplificată de euro-ul slăbit, care nu a reușit să compenseze presiunea de vânzare generată de oferta locală generoasă.
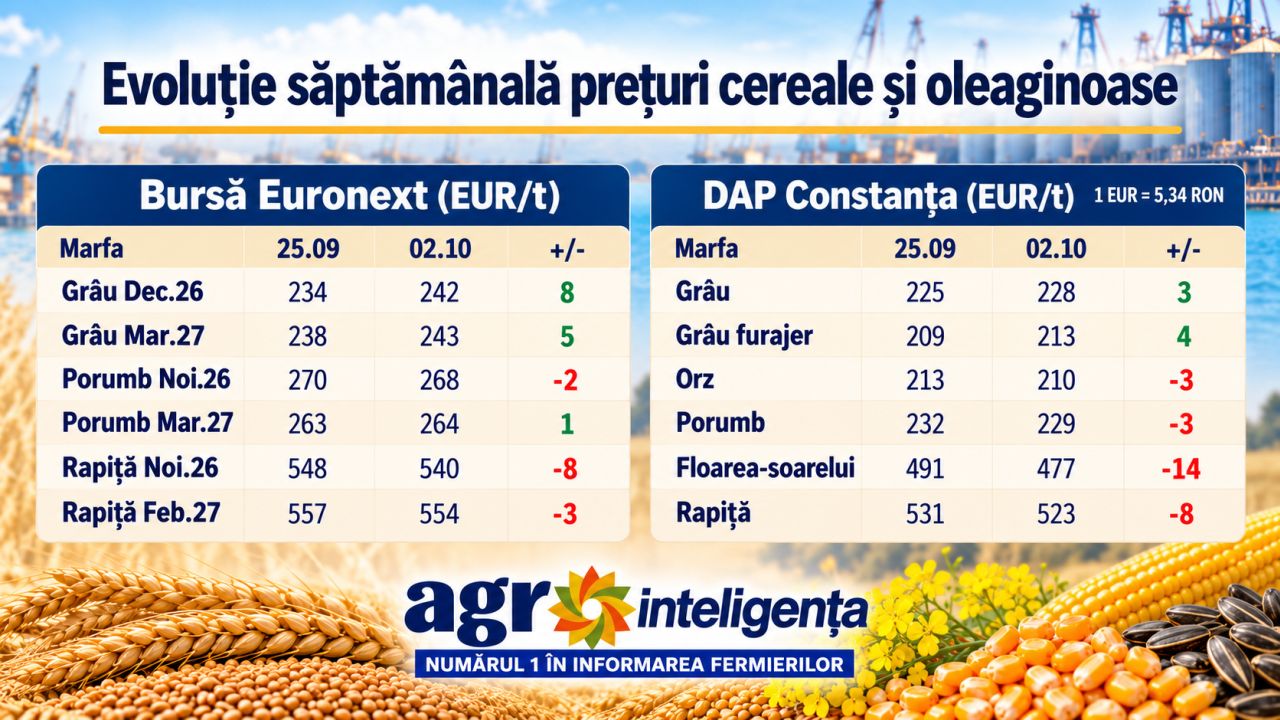
Evoluție săptămânală prețuri cereale și oleaginoase
Prețuri pe Bursa Euronext – evoluția prețurilor în perioada 25 septembrie – 2 octombrie
- Grâu Decembrie 2026: de la 234 euro/tonă la 242 euro/tonă, în creștere cu 8 euro/tonă,
- Grâu Martie 2027: de la 238 euro/tonă la 243 euro/tonă, în creștere cu 5 euro/tonă;
- Porumb Noiembrie 2026: de la 270 euro/tonă la 268 euro/tonă, în scădere cu 2 euro/tonă;
- Porumb Martie 2027: de la 263 euro/tonă la 264 euro/tonă, în creștere cu 1 euro/tonă,
- Rapiță Noiembrie 2026: de la 548 euro/tonă la 540 euro/tonă, în scădere cu 8 euro/tonă;
- Rapiță Februarie 2027: de la 557 euro/tonă la 554 euro/tonă, în scădere cu 3 euro/tonă.
Prețuri DAP Constanța – evoluția prețurilor în perioada 25 septembrie – 2 octombrie, la un curs de 1 euro = 5,34 lei, cotațiile au evoluat astfel:
- Grâu: de la 225 euro/tonă la 228 euro/tonă, în creștere cu 3 euro/tonă;
- Grâu furajer: de la 209 euro/tonă la 213 euro/tonă, în creștere cu 4 euro/tonă;
- Orz: de la 213 euro/tonă la 210 euro/tonă, în scădere cu 3 euro/tonă;
- Porumb: de la 232 euro/tonă la 229 euro/tonă, în scădere cu 3 euro/tonă;
- Floarea-soarelui: de la 491 euro/tonă la 477 euro/tonă, în scădere cu 14 euro/tonă;
- Rapiță: de la 531 euro/tonă la 523 euro/tonă, în scădere cu 8 euro/tonă.
Porumbul francez, la cel mai slab nivel din istoria monitorizărilor
Seceta și canicula din această vară continuă să afecteze puternic porumbul francez. La 28 septembrie, doar 22% din culturile de porumb boabe erau evaluate în condiții bune sau excelente, nivel neschimbat față de săptămâna precedentă și cel mai scăzut înregistrat de FranceAgriMer din 2011, comparativ cu 62% în aceeași perioadă din 2025.
Septembrie a fost foarte secetos, oferind puține condiții pentru refacerea culturilor, iar producția este așteptată să coboare la cel mai redus nivel din anii 1970. În schimb, ritmul recoltării s-a accelerat puternic: până la 29 septembrie fusese recoltat 67% din suprafață, față de 45% cu o săptămână înainte și doar 20% în media ultimilor cinci ani.
Tunisia cumpără 100.000 tone de grâu durum la 358-384 dolari/tonă C&F
Agenția de stat pentru cereale din Tunisia este creditată cu achiziția a aproximativ 100.000 tone de grâu durum, în patru loturi de câte 25.000 tone, la ultima licitație internațională. Două loturi au fost cumpărate de la traderul Casillo, la aproximativ 376,69 și 383,92 dolari/tonă C&F, iar alte două de la Amber, la 358,29 și 366,29 dolari/tonă C&F.
Livrările sunt programate între 5 noiembrie și 25 decembrie pentru marfa provenită din Marea Neagră, Europa de Est sau regiunea mediteraneană, cu ferestre diferite pentru celelalte origini. Tunisia a menținut condiția ca achizițiile să fie realizate din origini opționale, iar furnizorii de cereale din Marea Neagră nu pot invoca forța majoră dacă marfa nu este disponibilă din cauza perturbărilor provocate de războiul din Ucraina, fiind obligați să găsească surse alternative.
Rapița ucraineană, sub presiune, dar cu potențial de creștere spre 620 euro/tonă
Piața rapiței din Ucraina rămâne activă, susținută de o cerere europeană constantă, dar prețurile ar putea intra sub presiune în următoarele săptămâni, pe fondul unei corecții pe piața europeană. Circa 60-70% din exporturile de rapiță din august-octombrie vor fi livrate pe calea ferată, iar pentru octombrie au fost deja contractate circa 330.000 tone. Cotațiile de la Euronext au început să scadă, iar o corecție de două săptămâni ar putea afecta și piața internă, unde cotațiile s-au redus deja, atât la fabrici cât și în porturile de la Dunăre, în timp ce la frontiera vestică cererea rămâne la 460-465 euro/tonă.
Analiștii consideră însă declinul doar o corecție temporară, estimând că până în decembrie-ianuarie cotațiile europene ar putea urca spre 600-620 euro/tonă, iar într-un scenariu favorabil chiar la 640 euro/tonă, ceea ce ar putea împinge prețurile ucrainene din porturi până la 510-520 euro/tonă.
Rusia riscă să rămână cu până la 30 milioane tone de cereale nevândute
Rusia s-ar putea confrunta cu 20-30 milioane tone de cereale pe care să nu le poată vinde în acest sezon, din cauza perturbărilor de export, principala problemă fiind capacitatea redusă a porturilor din Azov și Marea Neagră. Potrivit ProZerno, cu o recoltă de circa 140 milioane tone, potențialul de export al Rusiei este estimat la 59 milioane tone – dar, fără o revenire a operațiunilor din porturile sudice, exporturile ar putea ajunge la doar circa 39 milioane tone, iar stocurile reportate ar putea urca la 34,8 milioane tone până la finalul anului.
Surplusul apasă deja puternic pe prețurile interne: în sudul Rusiei, cotațiile la grâu au coborât la circa 40-50 dolari/tonă aproape jumătate față de nivelul de acum câteva luni, forțând unii fermieri să vândă în pierdere. Presiune similară se resimte și la floarea-soarelui, unde 4-5 milioane tone din noua recoltă încă nu au cumpărător, iar capacitatea internă de procesare este insuficientă pentru a absorbi rapid întregul volum – context în care Rusia discută deja o posibilă reducere a suprafețelor cultivate pentru recolta 2027.